Minggu, 10 Maret 2013

Asuransi


Terdapat sekelompok orang berjumlah 10 orang. Mereka bersepakat untuk menyantuni jika salah satu dari mereka ada yang meninggal.
- Orang pertama meninggal, disantuni oleh 9 orang dalam kelompok
- Orang kedua meninggal, disantuni oleh 8 orang dalam kelompok
- Orang ketiga meninggal, disantuni oleh 7 orang dalam kelompok

Ngga enaknya apabila orang yang terakhir (orang ke sepuluh) meninggal, tidak disantuni oleh siapa-siapa karena dalam sekelompok itu sudah meninggal semua.
Akhirnya mereka bersepakat untuk mengumpulkan uang masing-masing sebesar Rp10.000. Sehingga diperoleh uang sebesar Rp100.000. Namun juga mengalami ketidakadilan.

- Orang pertama meninggal memperoleh Rp100.000 (dari patungan 10 orang)
- Orang kedua meninggal memperoleh Rp Rp90.000(dari patungan 9 orang)
- Orang kesepuluh meninggal memperoleh Rp 10.000(dari patungan 1 orang)

Sehingga sekelompok orang yang terdiri dari 10 orang tadi dikumpulkan oleh suatu perusahaan Asuransi, sebut saja SITI. SITI memastikan kalo dalam jangka waktu 1 tahun ada yang meninggal, diberikan Rp 100.000. Apabila tidak ada yang meninggal, semua kembali ke kesepakatan antara pemegang polis asuransi dengan perusahaan asuransi.

Uang Pertanggungan (UP) merupakan kewajiban yang harus ditunaikan oleh perusahaan asuransi sesuai dengan ketentuannya.

Perusahaan asuransi menginvestasikan premi yang dibayar oleh nasabah sehingga memperoleh keuntungan berupa suku bunga. Dalam kasus sekelompok orang yang terdiri dari 10 orang di atas, mereka memperoleh suku bunga sebesar 10% setiap tahunnya. Dalam satu tahun terdapat 12 bulan sehingga dalam satu tahun, satu orang pemegang polis asuransi mendapat Uang Pertanggungan sebesar :


Rp10.000+(10%*Rp10.000+12) = Rp 22.000

Apabila dalam satu tahunnya dari sepuluh orang yang terdaftar sebagai polis asuransi “hanya” satu orang yang meninggal dan suku bunga turun menjadi 6%, perusahaan asuransi memperoleh keuntungan sebesar:


Keuntungan tersebut diperoleh apabila dalam jangka waktu satu tahun tersebut (waktu yang ditanggung) “hanya” ada satu orang yang meninggal. Maka tahun berikutnya, ke-9 orang (sisa yang hidup) membayar premi lagi dan tidak memperoleh UP (Uang Pertanggungan). Uang Pertanggungan hanya diberikan kepada ahli waris orang pertama tadi yang meninggal (Contoh kasus Jiwa berjangka).

Perusahaan Asuransi tentu mempunyai kemungkinan (probability) meninggal manusia berdasarkan data kepedudukan di negaranya, yaitu tabel mortalitas penduduk. Probability tersebut digunakan agar perusahaan asuransi tidak mengalami kerugian. Proses yang dilakukan oleh perusahaan asuransi sebelum membuat tabel mortalita berdasarkan pada faktor-faktor probability kematian disebut underwriting. Faktor-faktor yang mempengaruhi hidup seseorang yang dilihat oleh perusahaan asuransi, antara lain: usia, ekonomi, jenis kelamin, hobi, pekerjaan, dan culture sebagai pertimbangan menerima calon nasabah. Dilihat dari faktor usia, biasanya maksimal usia yang diterima yaitu 100tahun. Apabila lebih dari itu, perusahaan asuransi tidak akan menerimanya. Lain halnya dengan sisi ekonomi, kehidupan ekonomi yang kurang sejahtera memaksa sebagian orang yang penghasilannya kurang, tidak berobat ketika sakit. Hal ini berpengaruh pada tingkat kematian. Dari faktor jenis kelamin, tingkat kematian jenis kelamin laki-laki lebih tinggi daripada wanita karena biasanya wanita lebih kuat menghadapi masalah daripada laki-laki. Hobi dan pekerjaan yang berisiko tinggi juga akan dipertimbangkan oleh perusahaan asuransi. Culture suatu negara yang religious biasanya tidak mempercayai asuransi karena mereka meyakini bahwa hidup matinya seseorang ada di tangan Allah.

Perusahaan asuransi memiliki kewajiban untuk membayar Uang Pertanggungan (UP) sehingga harus mengetahui beberapa hal, antara lain:


Prinsip Perusahaan asuransi adalah mengukur kemampuan ekonomi dibandingkan dengan risiko yang muncul. Pada suatu negara keadaan ekonomi ada 2 jenis:
-  Below the line: meningkatkan kemampuan ekonomi
-   Makmur: menjaga kemampuan ekonomi


Ada 3 macam jenis asuransi di Indonesia, diantaranya:
1.     Asuransi Jiwa: mengansuransikan hidup dan matinya seseorang. Macam-macamnya:

1.        Jiwa berjangka (term life): Apabila pemegang polis asuransi meninggal di jangka waktu tertentu, maka ahli waris akan mendapat Uang Pertanggungan (UP) tetapi apabila tidak terjadi risiko kematian (hidup) maka tidak akan mendapat UP maupun uang premi yang telah dibayar.

2.        Endowment: Uang Pertanggungan (UP) diberikan kepada pemegang polis asuransi apabila masih hidup di waktu yang telah disepakati

3.        Dwiguna: Uang Pertanggungan (UP) diberikan kepada pemegang polis asuransi apabila meninggal di jangka waktu tertu atau masih hidup di saat waktu pertanggungan, maka akan mendapat Uang Pertanggungan (UP).

2.     Reasuransi: mengansuraniskan perusahaan-perusahaan asuransi
3.     General:  mengansuransikan harta benda yang dimiliki oleh sesorang atau suatu perusahaan.

Prinsip yang dijalankan oleh Perusahaan asuransi adalah sbb:
1.     Ekonomi
2.     Perjanjian: Premi, Uang Pertanggungan
3.     Risiko terukur
4.     Kesamaan
5.     Ganti kerugian (terdapat potensi kerugian)
6.     Beneficiary (memberi manfaat)
Misal: Toto sebagai orangtua Ali, mengansuransukan anaknya. Suatu ketika Ali    meninggal. Otomatis Siti, sebagai istri Ali, penerima manfaat asuransi.


7.     Tertanggung
8.     Insurance Interest
9.     Normal (matinya seseorang normal, misal: bukan karena pembunuhan)

Beberapa hal yang harus dimiliki oleh perusahaan asuransi:
1.     Nasabah/klien, mengumpulkan data-data lengkap yang berkaitan dengan:
    1. Penutupan/pertanggungan
    2. Klaim
2.     Tabel risiko
3. Data Investasi

Tiga faktor hal dalam premi yang mempengaruhi Uang Pertanggungan (UP):
1.     Risiko
2.     Bunga
3.     Biaya Operasional (Loading Factor)

Kemampuan suatu perusahaan asuransi membayar Uang Pertanggungan (UP) disebut dengan solvabilitas. Setiap perusahaan asuransi  menyimpan premi untuk investasi digunakan untuk cadangan solvabilitas. Cadangan solvabilitas digunakan selama masa pertanggungan masih ada. Tetapi apabila melewati batas masa pertangungan, maka menjadi keuntungan perusahaan asuransi. Cadangan solvabilitas yang harus dimiliki oleh perusahaan asuransi jiwa minimal 40%. Seperti halnya bank, perusahaan asuransi juga berlaku hukum law of large number, yaitu semakin banyak nasabah yang beransuransi maka semakin banyak premi yang didapat sehingga risiko yang ditanggung semakin kecil.


Thankyou for reading,
Dina Rifdalita

Senin, 04 Maret 2013

Bank sbg multiplayer dan analisis jurnal


Siapa yang masih menyimpan uang di bawah bantal? :p Bersegeralah simpan uang Anda ke Bank. Ini bukan mau promosi produk Bank yaah.. Tapi beneran, Bank merupakan aktor utama dalam perputaran uang dunia. Sebagai contoh, ceritanya saya memiliki gaji per bulannya 20 juta *amin* dan penduduk Indonesia pendapatannya juga sekitar itu. Alhasil, saya dan seluruh penduduk Indonesia membelanjakan uang sampai habis (ngga ada yang ditabung ke bank). Otomatis uang yang beredar di masyarakat banyak. Dampaknya, harga barang-barang meningkat karena permintaan yang terus bertambah. Uang banyak samasekali ngga ada artinya, toh harga barang juga ikut-ikutan melambung tinggi. Nah, disinilah peran Bank. Pemerintah memiliki kebijakan untuk menaikki suku bunga agar masyarakat tertarik untuk menabungkan uangnya di Bank. Sehingga jumlah uang yang tadinya banyak beredar di masyarakat, kini tersimpan di Bank. 

Meskipun demikian, bukan berarti kita ngga punya uang lagi. Tapi uang yang kita simpan di Bank kini berupa ‘catatan’. Tenang..semua tertulis dengan sebaik-baiknya. Nah, uang yang kita tabung menjadi sumber dana untuk Bank. Bank tidak hanya memperoleh sumber dana hanya dari tabungan nasabah tetapi juga dari : Securities yang berasal dari obligasi (yang dilakukan oleh penanam saham) dan Capital (yang dilakukan oleh pemilik modal). Capital diperoleh dari modal disetor, laba ditahan, dan stock (saham).


Sumber dana tersebut dipergunakan untuk kredit (loan) ke nasabah yang membutuhkan.  Nasabah yang diberikan kredit oleh Bank diwajibkan untuk membayar bunga ke Bank. Sehingga biaya dana (cost of fund) yang diperoleh dari hasil kredit harus lebih besar dari sumber dana (deposit, securities, dan capital) sehingga Bank dapat dikatakan profit (i2 > i1). Bermasalah banget kalo suatu waktu ada nasabah yang diberikan kredit tapi nasabah tersebut tidak bisa mengembalikkannya. Nah, makanya Bank memiliki pertimbangan-pertimbangan apabila akan memberikan kredit kepada nasabahnya. Ada 3 macam jenis kredit, diantaranya: kredit investasi, kredit komersial, dan konsumtif. Nasabah yang diberikan kredit memperoleh Loam to Deposit Ratio (LDR) maksimal sebesar 110%. Dana ini diperoleh dari deposit nasabah yang menabungkan uangnya di Bank sebanyak 100% dan 10%nya berasal dari Capital. Tidak semua sumber dana dipergunakan untuk pemberian kredit kepada nasabah, tetapi juga disimpan ke kas.

Bank memperoleh pendapatan dari biaya dana (i1) asset dikurangi biaya dana (i2) passiva dan dari biaya jasa (fee). Kalo kita ingin transfer uang ke bank yang berbeda, biasanya dikenakan biaya transfer. Nah, biaya transfer ini salah satu penghasilannya bank.
Bank harus menyimpan 8% dari deposit di Bank Indonesia (BI). Uang simpanan inilah yang menentukan Likuiditas dan Kliring dari suatu Bank. Untuk lebih lengkapnya, di ilustrasi berikut…
Ceritanya, Dani memberikan cek senilai 10 juta rupiah kepada Dina. Bahagianya Dina :D Nah, karena si Dina bingung mau dipakai untuk apa cek tersebut (karena ngga bisa buat beli bakso :p), Dina memutuskan untuk menyimpannya di Bank Naib. Info: Dani menabung di bank Siti, bukan bank Naib. Beda bank kan mereka….Tapi ngga masalah kok. Dina tetep bisa menabungkan cek tersebut di Bank Naib. Kalo dipikir-dipir, Bank Siti harus memberikan uang senilai 10 juta rupiah kepada Bank Naib. Ngutang gitu…Tetapi ternyata mereka ditengahi oleh Bank Indonesia (BI). BI memberikan 10 juta rupiah dari simpanan milik Bank Siti (setiap Bank memiliki simpanan di BI minimal 8% dari deposit) kepada Bank Naib. Berarti simpanan Bank SIti di BI berkurang 10 juta rupiah dan tabungan Dina di Bank Naib bertambah 10 juta :D Otomatis, tabungan Giro milik Dani berkurang 10 juta rupiah. Gambar neracanya di bawah ini yaa


Suatu ketika, Dani berulangtahun. Dina ngga ngasih kado tapi memberikan cek senilai 30 juta rupiah *woow* . Tabungan Dina di Bank Naib berkurang 30 juta rupiah, simpanan Bank Naib di BI otomatis berkurang 30 juta rupiah. Daaan simpanan Dani di Bank Siti bertambah 30 juta rupiah -_- *hiks*. Berikut neracanya:


Yang terjadi di Bank Indonesia (BI)


Apabila suatu Bank kalah kliring, maka Bank tersebut meminjam uang kepada Bank yang menang Kliring. Hal ini dinamakan CALL MONEY. Tujuannya, agar bank menjadi tetap likuid. Call money yang bunganya dihitung per tahun dinamakan PA dan bunga yang dihitung per malam dinamakan ON (Over Night)
Ada 2 hal yang mempengaruhi likuiditas suatu bank, yaitu:
  1. Saldo Deposit
     2.   Transaksi Kliring

Bank memiliki kebijakan berdasarkan Hukum bilangan besar (Law the Large Number), yang isinya sebagai berikut:
Lebih baik 1000 orang menabung @ Rp 1000 daripada
1 orang menabung Rp 1000.000
Mengapa demikian? Untuk mengurangi risiko apabila nasabah tersebut mencairkan uangnya. Uang di Bank kan tidak diam saja tetapi terus berjalan dan mengalir. Apabila seorang nasabah yang menabung dengan jumlah banyak akan mencairkan isi tabungannya, maka bank harus memberi uang tersebut secara tunai. Hal ini mengakibatkan persediaan uang di Bank tersebut menjadi berkurang secara signifikan.
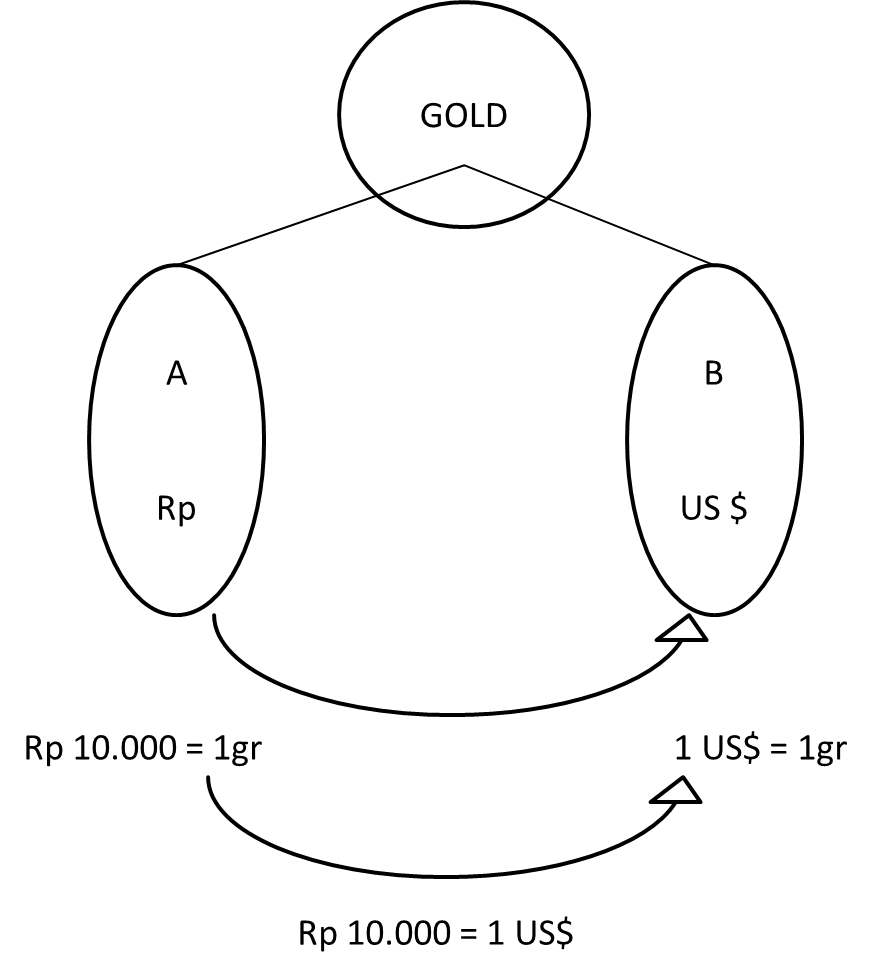
Bicara tentang pasar uang, ternyata pertukaran mata uang berbeda negara dilihat dari harga emas di masing-masing negara tersebut. Untuk lebih jelasnya, lihat ilustrasi di bawah iniii


ANALISIS JURNAL

  • Judul Jurnal : The Bank of Japan’s Monetary Policy and Bank Risk Premiums in the Money Market
  • Penulis: Naohiko Baba, Motoharu Nakashima, Yosuke Shigemi
  • Universitas : University of Tokyo
  • Analisis:
    Jurnal ini menganalisis pengaruh dari kebijakan moneter Bank of Japan’s (BOJ) sejak pertengahan tahun 1990an terakhir, yaitu biasa disebut Zero Interest Rate Policy (ZIRP) dan Quantitative Monetary Easing Policy (QMEP), mengenai banyak permintaan premi risiko kredit pada pasar uang di bank-bank Jepang. Kebanyakan literatur fokus pada dampak dari kebijakan moneter pada suku bunga dalam asset yang aman seperti rekening pemerintah dan surat obligasi. Dan sering melupakan aspek yang penting dari ZIRP dan/atau QMEP yang memiliki pengaruh pada lembaga keuangan premi risiko kredit  membayar di pasar. Bahwa kebijakan BOJ menurunkan premi risiko pada level yang sangat bawah terutama pasar uang. Hasilnya, tidak hanya level tetapi juga penurunan  pada suku bunga di pasar uang diantara bank-bank dikurangi mendekati 0. Penurunan premi risiko seperti itu memiliki gambaran penting dari kenaikan tajam pada premi risiko selama 1997-1998, kegentingan kredit/likuiditas yang mempengaruhi keseluruhan perekonomian secara serius. Jurnal ini mencoba membuktikan kebenaran mengenai penurunan pada penyebaran premi risiko lintas bank. Sehingga penulis melihat pasar terhadap Negoitable Cerificates of Deposit (NCDs) dimana suku pengeluaran NCDs masing-masing bank tersedia seminggu sekali.

    Penulis menunjukkan bahwa tidak hanya tingkat suku bunga pasar uang tetapi juga penyebaran mereka telah menurun sejak tahun 1999. Penulis mendokumentasikan secara detail mengenai pengeluaran  suku NCD. Faktanya, penurunan suku penyebaran tidak dapat sepenuhnya dicatat oleh kemajuan pada kredit bank. Artinya, premi risiko telah menurun tajam di seluruh sektor di pasar uang. Penulis menemukan kecenderungan yang sama untuk penurunan kewajiban bank dan obligasi yang diterbitkan oleh perusahaan non finansial. Banyak faktor, termasuk kebijakan moneter, mungkin memainkan peran di balik penurunan premi risiko di berbagai instrumen.
    Penulis telah menemukan bahwa kebijakan moneter BOJ
    telah memainkan peran di sini. Secara khusus, komitmen untuk
    mempertahankan suku bunga nol sampai tekanan deflasi berakhir baik
    dibawahi ZIRP dan QMEP telah memberikan kontribusi besar terhadap penurunan penyebarannya.

     thankyou for reading,
    Dina Rifdalita